Agencia Excélsior/CDMX
México ya participa en la economía de la IA, pero falta decidir en qué eslabón de la cadena de valor. En lugar de chips avanzados, debe producir gabinetes, cableado, electrónica de potencia y refrigeración líquida, elevando el contenido nacional de 7% a entre 30% y 40 por ciento. Requiere talento, energía limpia, Estado de derecho y adopción interna de IA, porque no tiene 40 años para esperar.
México ya exporta más servidores para la inteligencia artificial que automóviles. La pregunta es cuánto de ese valor se queda aquí, y en qué parte de la cadena queremos estar.
SERVIDORES EN LUGAR DE AUTOS
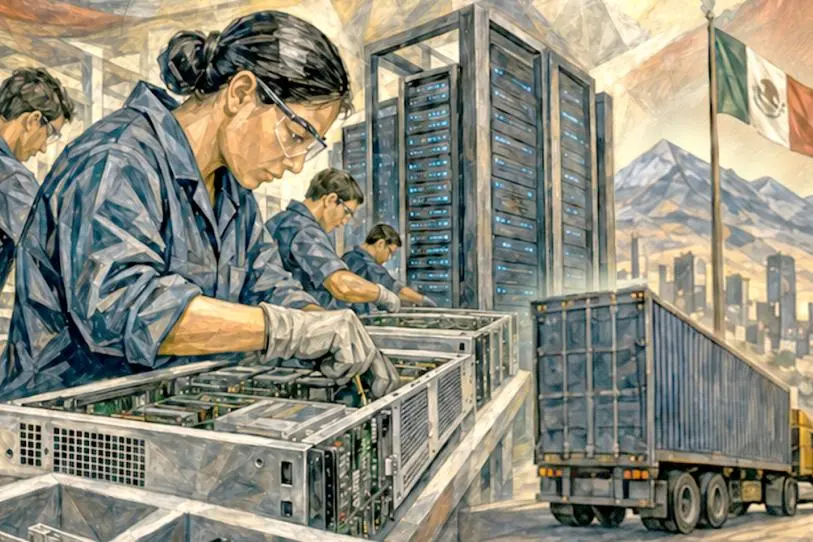
Durante décadas, cuando hablábamos de las grandes exportaciones manufactureras de México a Estados Unidos, pensábamos en automóviles. Hoy está ocurriendo algo sorprendente. Casi sin que nos diéramos cuenta, México se convirtió en uno de los principales centros mundiales de producción de servidores que alimentan los centros de datos de inteligencia artificial (IA) de Estados Unidos.
En el primer semestre de 2026, México exportó servidores por un valor cercano a los 83 mil millones de dólares, superando los 75 mil millones de dólares de automóviles y autopartes. Cerca de 94% de estas exportaciones se destina a Estados Unidos, mercado en el que México ya representa alrededor de 40% de las importaciones de estos equipos. Chihuahua y Jalisco encabezan esta tendencia. En tan sólo 18 meses, una industria que nadie había calificado como prioritaria desplazó a otra cuya construcción había llevado cuatro décadas.
A primera vista, ésta es una magnífica noticia, pues que pone a México en el centro de la revolución mundial de la IA.
LO QUE SE QUEDA Y LO QUE SE VA
Sin embargo, buena parte de los servidores los producen empresas extranjeras en México, sobre todo taiwanesas. Los componentes de mayor valor, como procesadores, unidades gráficas, memorias y tarjetas, provienen de Taiwán, China, Corea o Malasia. Tan sólo de Taiwán, México importó servidores por más de 28 mil millones de dólares durante la primera mitad del año. Aquí se ensamblan estos equipos y se someten a pruebas antes de cruzar la frontera.
Las estadísticas registran el valor total de cada servidor como exportación mexicana, aunque la mayor parte de ese valor se haya generado en Asia. El contenido nacional se estima entre 3% y 7%, muy por debajo del 39% que alcanzó la industria automotriz tras cuatro décadas de desarrollo de proveedores. Algunos economistas lo comparan con el ensamble de televisores de los años sesenta.
Un funcionario del norte del país lo resumió diciendo que un tráiler cargado de servidores puede valer lo mismo que mil automóviles. No obstante, en proporción, deja mucho menos empleo y mucho menos contenido nacional. El conocimiento, el diseño, la propiedad intelectual y la mayor parte del beneficio económico están en otro lado.
Hay, además, una fragilidad que no debemos ignorar. Casi todo lo que exportamos va a un solo cliente. Si Estados Unidos frena la construcción de centros de datos, como ya discuten varios de sus estados, o cambia las reglas para la revisión del T-MEC, la nueva fuerza de nuestras exportaciones podría perderse tan rápido como la ganó.
Para mí, ésta es la metáfora perfecta de la economía que está naciendo. La gran disyuntiva para México es si seremos actores del futuro de la IA o simples ensambladores en un mundo programado y diseñado por otros.
¿QUIÉN SE QUEDA CON EL VALOR?
Para responder, hay que entender cómo se repartirá la riqueza que esta transformación generará. Mi hipótesis es que la IA impulsará cierto grado de crecimiento, pero agravará la desigualdad. Daron Acemoglu, premio Nobel de Economía 2024, estima que en la próxima década la IA elevará el PIB de Estados Unidos apenas en 1% y advierte que podría ampliar la brecha entre las ganancias del capital y los ingresos del trabajo. La verdadera disputa es quién captura las rentas de la automatización y quién queda relegado al ensamble y a la manufactura subordinada.
Las ganancias de productividad serán reales, pero tardarán en reflejarse en las estadísticas oficiales. Ocurrió antes con la electricidad y la computación, cuando los beneficios tardaron en aparecer en el Producto Interno Bruto (PIB), en parte porque las organizaciones tuvieron que rediseñar procesos, capacitar al personal y modificar sus reglas. Es la clásica “curva J”, en la que los costos y las inversiones deprimen los rendimientos al principio, antes de que aparezcan los beneficios. Mientras tanto, el impacto más visible se concentrará en las utilidades corporativas, las bolsas de valores y la dispersión salarial.
Los insumos decisivos, como cómputo avanzado, chips, energía y datos masivos, están en manos de unas cuantas corporaciones, sobre todo de Estados Unidos, Taiwán y China. Por lo tanto, los rendimientos económicos fluyen directamente a los dueños de dicha infraestructura. Al mismo tiempo, los primeros empleos que la IA transforma o desplaza son los cognitivos, como la programación, el análisis de datos, la atención al cliente y las tareas jurídicas y administrativas. Esto afecta sobre todo a las pasantías y los puestos de entrada, y debilita la escalera tradicional hacia el desarrollo profesional.
También cambian las reglas del desarrollo nacional. Las naciones que crecieron exportando servicios de bajo costo, como centros de llamadas o subcontratación de software, pierden parte de su ventaja competitiva. En cambio, ganan relevancia estratégica quienes cuentan con abundante energía, minerales críticos o proximidad física a las grandes potencias. México se encuentra en la encrucijada entre ambos perfiles. Parte de los servicios exportables del país, como centros de atención y desarrollo de software, está en riesgo, pero goza de una cercanía con Estados Unidos que pocos países pueden igualar.
Hacia 2030, el escenario más probable no es la utopía de una economía completamente nueva, sino una versión más extrema de la actual. Podría estar más concentrada, más fragmentada por rivalidades geopolíticas y más marcada por la brecha creciente entre los países que construyen la infraestructura de la inteligencia artificial y aquéllos que se limitan a consumirla.
¿EN QUÉ PARTE DE LA CADENA QUEREMOS ESTAR?
No tenemos que decidir si entrar en la economía de la IA, porque ya estamos adentro. La cuestión es dónde queremos estar en la cadena de valor.
Escalar esa cadena no significa fabricar los chips más avanzados del mundo, que exigen décadas y capitales que no tenemos. Significa ocupar los eslabones que sí están a nuestro alcance. Un servidor de IA consta de gabinetes, estructuras metálicas, cableado, electrónica de potencia y sistemas de refrigeración líquida, procesos que la industria mexicana ya domina en otros sectores. El gobierno se ha propuesto elevar el contenido nacional de estos equipos de 7% a entre 30% y 40 por ciento. Es la meta correcta, pero exige una política deliberada e inmediata de desarrollo de proveedores, como la que tomó 40 años en la industria automotriz.