Por Martínez Gilberto
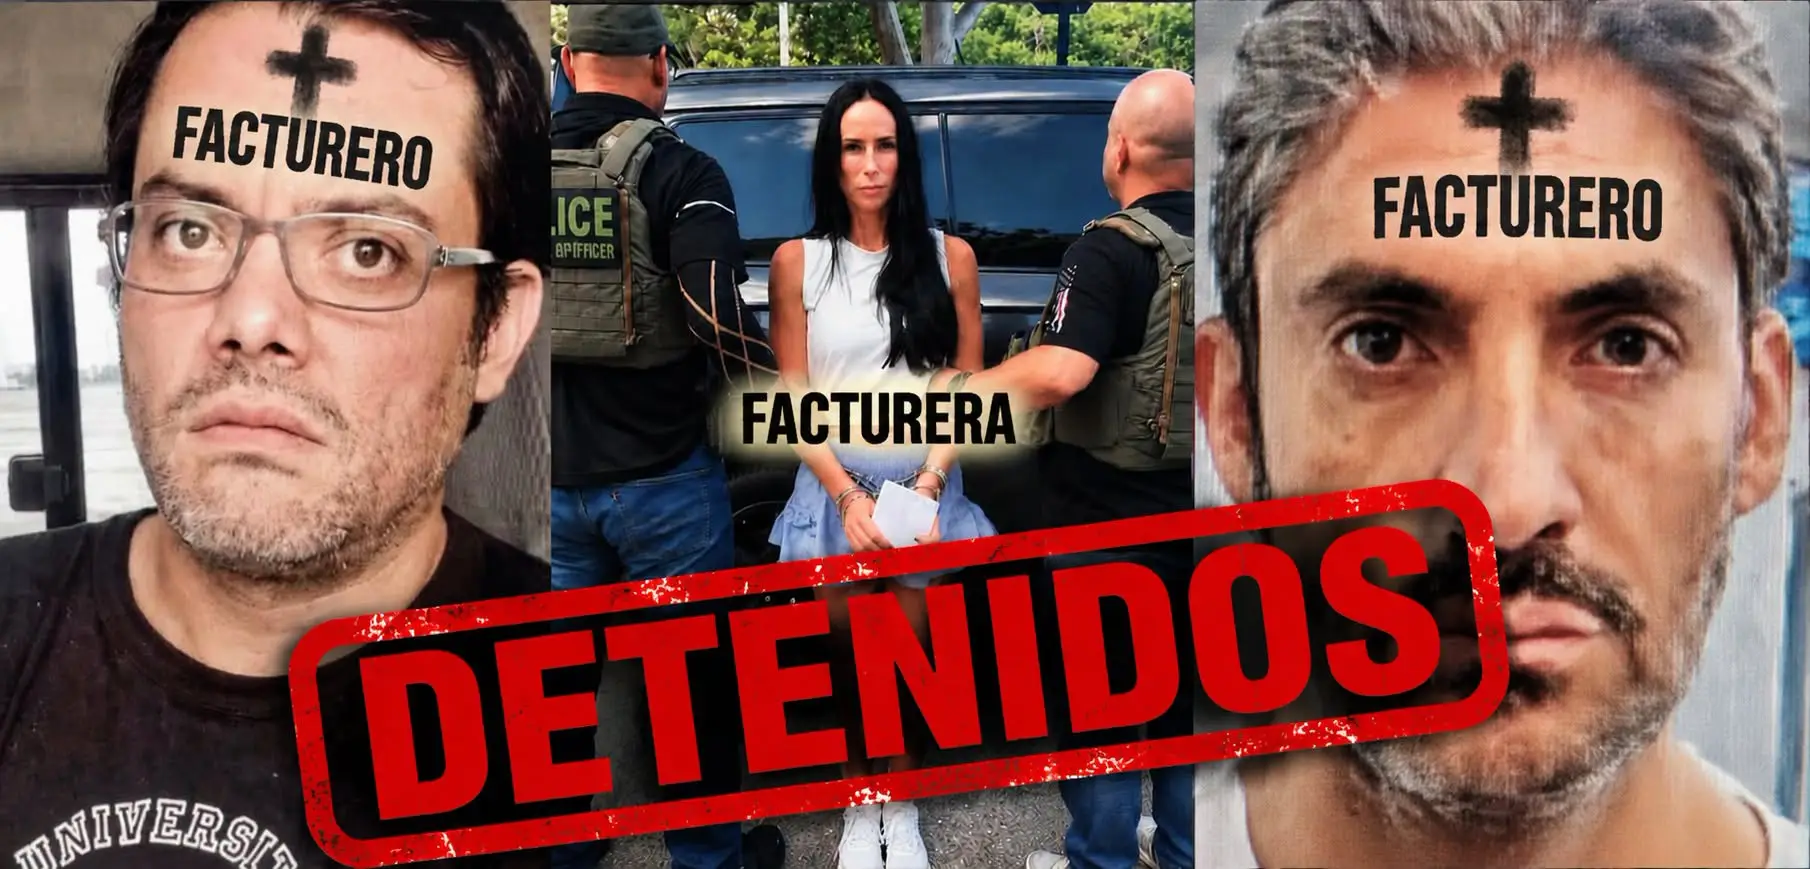
Pablo Salazar Mendiguchía, exgobernador de Chiapas; José Antonio Aguilar Bodegas —Josean Aguilar Bodegas—, exsenador y excandidato priista a la gubernatura; Manuel Velasco Coello, exgobernador y actual senador de Morena; Eduardo Ramírez, exsecretario general de Gobierno; Daniel Sandoval Jafit, exsecretario de Hacienda; Andrés Vidal, exsecretario de Obras Públicas; Jorge Emilio González Torres —Niño Verde—, fundador del Partido Verde Ecologista México; Alejandro Rojas, cuñado de Velasco; Alejandro Moreno Cárdenas, dirigente nacional del PRI; Javier Herrera Borunda, hijo del exgobernador veracruzano Fidel Herrera Beltrán… son algunos de los nombres que aparecen en las distintas reconstrucciones periodísticas sobre las relaciones políticas, empresariales y financieras de los hermanos Víctor Manuel y Alejandro Álvarez Puga, señalados por encabezar una extensa estructura de facturación simulada.
Una trama que atraviesa gobiernos, partidos políticos, instituciones públicas y círculos empresariales; que tiene antecedentes en Chiapas y que, a partir de las investigaciones sobre el presunto desvío de miles de millones de pesos, obliga a revisar quiénes fueron sus interlocutores, qué relaciones se establecieron y hasta dónde llegaron sus conexiones con el poder.
EL ORIGEN DEL NEGOCIO: OUTSOURCING, EVASIÓN FISCAL Y FRAUDE A LOS TRABAJADORES
Para entender esta historia hay que remontarse aproximadamente dos décadas, cuando los hermanos Víctor Manuel y Alejandro Álvarez Puga comenzaron a construir un negocio alrededor de la administración de personal, los servicios fiscales y los mecanismos de subcontratación laboral, conocidos como outsourcing.
Con información de Sin Embargo MX, los hermanos aprovecharon un modelo que se desarrolló durante el gobierno de Felipe Calderón, en el contexto de las políticas de subcontratación impulsadas por Javier Lozano Alarcón, entonces secretario del Trabajo.
Mediante esquemas de intermediación laboral, algunas empresas podían evadir responsabilidades patronales, cuotas de seguridad social, prestaciones y obligaciones fiscales. Entre las prácticas descritas se encontraba despedir a los trabajadores en diciembre y recontratarlos en enero, evitando así el reconocimiento de determinadas prestaciones y antigüedades.
El resultado era un doble perjuicio: por un lado, se afectaban los derechos de los trabajadores; por otro, se dejaban de enterar al Estado los impuestos y contribuciones correspondientes.
En su libro «Mafias factureras», la periodista y escritora Ana Lilia Pérez profundiza en la reconstrucción de este modelo empresarial. Explica que los hermanos Álvarez Puga comenzaron asociados con abogados y contadores de Oaxaca y Chiapas, mediante un despacho dedicado a gestionar obligaciones laborales, salarios e impuestos de otras empresas.
Con el tiempo, el negocio habría evolucionado hacia la creación de empresas fachada y compañías utilizadas para emitir facturas por operaciones simuladas.
La investigación recuerda que en 2010 se realizaron cateos en sus instalaciones. Para entonces, el despacho operaba en al menos 45 ciudades y el SAT ya había identificado prácticas relacionadas con la evasión fiscal.
Las empresas se extendieron por #chihuahua, #CDMX, #Chiapas, #Oaxaca y #QuintanaRoo, además de establecer oficinas en el extranjero, incluido #EEUU. Algunas se presentaban como sociedades cooperativas; otras ofrecían servicios financieros, administración, asesoría fiscal e ingeniería fiscal.
El objetivo, según la investigación, era simular operaciones, triangular recursos, evadir obligaciones fiscales y facilitar el lavado de dinero.
LOS PRIMEROS VÍNCULOS POLÍTICOS: PABLO SALAZAR Y AGUILAR BODEGAS
En SinEmbargo hacen referencia a un antecedente fundamental para entender la historia chiapaneca de los hermanos Álvarez Puga. Ahí señalan que sus primeras relaciones empresariales y políticas se remontan al periodo del exgobernador Pablo Salazar Mendiguchía (2000-2006).
En ese contexto mencionan al político priista chiapaneco José Antonio Aguilar Bodegas, como parte de las relaciones que rodearon los primeros años de expansión de los hermanos.
También hacen referencia a un hijo de Santiago Creel, a quien identifican como empleado de los Álvarez Puga.
Este antecedente es importante porque sitúa los primeros años de sus relaciones políticas en Chiapas antes de la llegada de Manuel Velasco al gobierno estatal.
EL CÍRCULO EMPRESARIAL, POLÍTICO Y SOCIAL DE ÁLVAREZ PUGA
En su libro Mafias factureras, Ana Lilia Pérez también reconstruye el entorno empresarial y social de Víctor Manuel Álvarez Puga e Inés Gómez Mont.
La pareja exhibía públicamente una vida de lujos: viajes internacionales, propiedades, mansiones, departamentos, aviones privados, fiestas, joyas, relojes y bolsos de lujo.
Entre las personas que aparecen en ese círculo social están Ninfa Salinas Sada, hija del empresario Ricardo Salinas; Galilea Montijo y Yadhira Carrillo, entonces esposa del abogado Juan Collado.
Ana Lilia Pérez también recuerda los vínculos de Juan Collado con personajes como los Salinas de Gortari, Enrique Peña Nieto y Carlos Romero Deschamps, así como sus relaciones con operaciones financieras de políticos mexicanos en Andorra.
Otro nombre que aparece es Fernando Gómez Mont, exsecretario de Gobernación durante el gobierno de Felipe Calderón y tío de Inés Gómez Mont.
La periodista señala que Víctor Manuel Álvarez Puga e Inés Gómez Mont se conocieron en 2013, durante una fiesta de cumpleaños de Ernesto Zedillo Velasco, hijo del expresidente Ernesto Zedillo.
Por su parte, en una columna de opinión de Leonardo Kourchenko, retomada y publicada por Polemon, el periodista refiere la adquisición del banco BARCO en 2008, en sociedad con Ernesto Zedillo Jr., con operaciones en Cancún y Miami.
Kourchenko también menciona un yate Sunseeker de 73 pies y un departamento en Jade Ocean, en Miami. Recuerda, además, las referencias que hizo el Miami Herald sobre las conexiones y operaciones financieras de Álvarez Puga en ese destino.
La ostentación de la pareja no era el único elemento que llamaba la atención. También lo eran sus relaciones con personajes del poder político y empresarial.
LOS 2,950 MILLONES DE PESOS: EL CAPÍTULO DE GOBERNACIÓN
Uno de los episodios más importantes de esta historia corresponde al gobierno de Enrique Peña Nieto, cuando Miguel Ángel Osorio Chong encabezaba la Secretaría de Gobernación.
De acuerdo con la investigación de Ana Lilia Pérez en «Mafias factureras», se destinaron aproximadamente 3 mil millones de pesos para adquirir equipos y software de interconexión destinados a siete centros penitenciarios federales.
Las contrataciones se realizaron mediante adjudicaciones directas bajo el argumento de seguridad nacional.
Sin embargo, de acuerdo con la investigación periodística, las empresas contratadas eran compañías fachada y los servicios supuestamente adquiridos no fueron proporcionados.
Una parte de esos recursos habría terminado en cuentas relacionadas con Álvarez Puga e Inés Gómez Mont.
La periodista describe aproximadamente 100 operaciones bancarias mediante las cuales se transfirieron los recursos hasta llegar a las cuentas de la pareja.
La Fiscalía General de la República investiga un presunto desvío de aproximadamente 2,950 millones de pesos y atribuye a Álvarez Puga delitos de delincuencia organizada, operaciones con recursos de procedencia ilícita y defraudación fiscal.
EL CAPÍTULO CHIAPAS: MANUEL VELASCO Y SUS CERCANOS
El periodista Leonardo Kourchenko plantea presuntas conexiones entre Álvarez Puga y personajes relacionados con el gobierno de Manuel Velasco Coello.
Entre los nombres que menciona está Daniel Sandoval, quien habría sido administrador del Partido Verde Ecologista de México antes de ocupar la Secretaría de Hacienda de Chiapas. Kourchenko sostiene que su designación habría contado con la recomendación de Jorge González Torres, conocido como El Niño Verde, fundador del Partido Verde, y del propio Álvarez Puga.
También aparece Kerr Marrero, ciudadana venezolana a quien el periodista identifica como presunta intermediaria en las operaciones relacionadas con esta estructura.
Otro nombre es Andrés Vidal, secretario de Obras Públicas durante el gobierno de Velasco, a quien Kourchenko relaciona con contratos presuntamente inexistentes para pagar servicios ficticios y desviar recursos.
En ese mismo contexto menciona a Jorge Araujo, señalado como operador relacionado con contratos que involucraban a la Comisión Federal de Electricidad —CFE Nacional—.
La lista continúa con Alejandro Rojas, financiero y cuñado de Manuel Velasco, a quien el periodista relaciona con servicios de asesoría jurídica y la constitución de fideicomisos en beneficio de Fernanda Velasco, su esposa, y Leticia Coello, madre del exgobernador.
Kourchenko sostiene que estos mecanismos habrían permitido canalizar recursos mediante contratos, servicios y operaciones financieras. También refiere disputas con el SAT por cantidades de varios cientos de millones de pesos relacionadas con declaraciones de ingresos asimilados.
LOS OTROS PERSONAJES QUE ACUDÍAN A LAS OFICINAS DE MANUEL VELASCO
Kourchenko incorpora otro señalamiento que merece atención.
El periodista refiere que tres personajes acudían semanalmente a las oficinas del gobernador Manuel Velasco para ofrecer asesoría: Alejandro Moreno Cárdenas, Alito, actual dirigente nacional del PRI; Javier Herrera, hijo del exgobernador de Veracruz Fidel Herrera, y Mae Álvarez Puga.
El periodista también plantea una posible intervención de Manuel Velasco para favorecer a Álvarez Puga cuando existían antecedentes de órdenes de aprehensión y mecanismos de búsqueda internacional en su contra durante 2011 y 2012.
En ese señalamiento involucra al expresidente Enrique Peña Nieto, a quien atribuye haber intervenido para suspender los mecanismos de búsqueda y captura.
LAS INVESTIGACIONES, LOS AMPAROS Y EL PAPEL DEL PODER JUDICIAL
En su investigación, Ana Lilia Pérez también reconstruye los antecedentes de las acciones de las autoridades fiscales y financieras.
La pareja fue incluida en la lista de personas bloqueadas de la Unidad de Inteligencia Financiera (UIF). Sin embargo, obtuvo amparos en 2023 y, en marzo de 2025, un Tribunal Colegiado ratificó la protección judicial que obligó a la UIF a retirarlos de esa lista y descongelar sus cuentas.
La periodista refiere que el entonces titular de la UIF, Pablo Gómez, cuestionó esa decisión durante la conferencia presidencial del 1 de abril de 2025.
También establece un paralelismo con el caso de Juan Collado y las resoluciones judiciales que lo favorecieron durante la presidencia de Norma Piña en la Suprema Corte de Justicia de la Nación.
Por su parte el medio SinEmbargo, recuerda que la estructura empresarial de los Álvarez Puga ya había sido objeto de investigaciones y medidas financieras durante el gobierno de Felipe Calderón, sin que ello impidiera su posterior expansión.
La pregunta que plantea el medio es por qué, a pesar de los antecedentes, la estructura pudo continuar operando.
LA DIMENSIÓN NACIONAL DE LAS FACTURERAS
Ana Lilia Pérez incorpora cifras que permiten dimensionar el problema nacional.
Entre 2014 y 2019, el SAT detectó 8,204 empresas fantasma, responsables de 8.8 millones de facturas falsas, con un valor de facturación de 1.6 billones de pesos. El fraude asociado fue estimado en 354 mil millones de pesos.
La periodista también recupera un diagnóstico del diputado Alfonso Ramírez Cuéllar, según el cual, entre 2014 y 2025, fueron señalados 13,594 contribuyentes como emisores de operaciones simuladas.
Sin embargo, solamente 1,705 casos habían concluido con sentencias firmes, mientras que más de 12 mil permanecían sin resolución judicial.
La dimensión del problema evidencia que las factureras no constituyen un fenómeno aislado. Son estructuras que pueden facilitar el desvío de recursos públicos, la evasión fiscal, el lavado de dinero y otras actividades ilícitas. Su funcionamiento requiere empresas, intermediarios, operaciones bancarias y, cuando se trata de contratos gubernamentales, decisiones de funcionarios públicos.
¿Y EDUARDO RAMÍREZ? OTRA PREGUNTA QUE TAMBIÉN DEBE RESPONDERSE
Hay otro nombre que merece incorporarse a esta reconstrucción: Eduardo Ramírez Aguilar, quien fue secretario general de Gobierno de Manuel Velasco Coello entre 2013 y 2015.
Su paso por aquella administración adquiere relevancia al revisar una investigación de Mexicanos Contra la Corrupción y la Impunidad (MCCI), titulada Gobierno de Velasco desvió $60 millones a empresa que robó identidades.
El reportaje documentó contrataciones del gobierno estatal con empresas que posteriormente fueron señaladas por el SAT como simuladoras de operaciones. Entre los casos expuestos aparece Grupo Asesor Odul, que recibió contratos de la Instituto de la Consejería Jurídica del Gobierno del Estado en 2016, cuando su titular era Vicente Pérez Cruz.
MCCI también documentó que Pérez Cruz presumía públicamente su amistad con Eduardo Ramírez Aguilar y que ambos habían coincidido en el gabinete de Manuel Velasco. Su paso por aquella administración y las relaciones entre quienes integraron ese gabinete abren preguntas que merecen respuestas.
¿Qué conocimiento tuvo Eduardo Ramírez Aguilar sobre las operaciones empresariales y financieras que se desarrollaron durante el gobierno del que formó parte? ¿Se investigaron sus posibles conexiones con los funcionarios que posteriormente participaron en contrataciones con empresas señaladas por simulación de operaciones? ¿Existe alguna investigación que haya esclarecido estos vínculos?
La historia de los hermanos Álvarez Puga no puede reducirse a la detención de uno de sus protagonistas, a la vida de lujos de una pareja o a una lista de empresas factureras. Se muestra una estructura que atravesó distintos gobiernos, estableció relaciones con personajes de diferentes partidos y tuvo operaciones que alcanzaron recursos públicos de enorme magnitud.
En Chiapas, además, hay una historia que merece reconstruirse desde sus primeros antecedentes: desde las relaciones empresariales mencionadas durante el gobierno de Pablo Salazar Mendiguchía hasta los señalamientos que conducen a funcionarios y personajes cercanos a Manuel Velasco Coello, es decir, los contratos, las transferencias, las empresas, los fideicomisos y las decisiones u omisiones de los funcionarios deben investigarse.
Una investigación de esta dimensión debe garantizar que no hayan nombres intocables, periodos excluidos ni relaciones políticas que queden fuera del escrutinio.
La pregunta final es: ¿hasta dónde llegará realmente la investigación, a quiénes alcanzará cuando se sigan todas las conexiones y quiénes caerán?
*—Si consideras que esta información merece conocerse, comparte esta columna. La transparencia y la rendición de cuentas también se construyen difundiendo información, cuestionando y exigiendo respuestas—.*